

As vendas de consórcios atravessaram diferentes cenários econômicos nas últimas duas décadas, alternando períodos de crescimento expressivo e retração. Entre 2007 e 2025, a comercialização de cotas apresentou queda em apenas quatro anos, mesmo diante de mudanças nas taxas de juros e de crises econômicas. Mas quais fatores ajudam a explicar esse comportamento e o que os resultados revelam sobre a relação entre a economia e o Sistema de Consórcios?
Desde setembro de 1962, o Sistema de Consórcios, uma criação genuinamente brasileira, vem realizando e concretizando sonhos de consumidores.
Ao longo de sua história, verifica-se que esse mecanismo de autofinanciamento possui forte resiliência. Atravessou planos econômicos, recessões, troca de moedas, entre tantos eventos registrados na vida econômica do país, sempre mantendo firme sua trajetória.
Nos últimos anos, o crescimento tem sido constante, como demonstram as quebras de recordes na comercialização de cotas e as consequentes marcas inéditas de participantes ativos.
“Afirmar que estamos imunes a crises não seria necessariamente verdade”, comenta Luiz Antonio Barbagallo, economista da Associação Brasileira de Administradoras de Consórcios (ABAC), “porém, o segmento já demonstrou ter capacidade de enfrentar oscilações e mostrar rápida recuperação, diferentemente de outros setores da economia”.
Observando o gráfico de percentuais de comportamento de vendas de cotas e da evolução da taxa Selic, relativo ao período de 2007 a 2025, Barbagallo afirma sua certeza na força do consórcio no cenário econômico nacional.
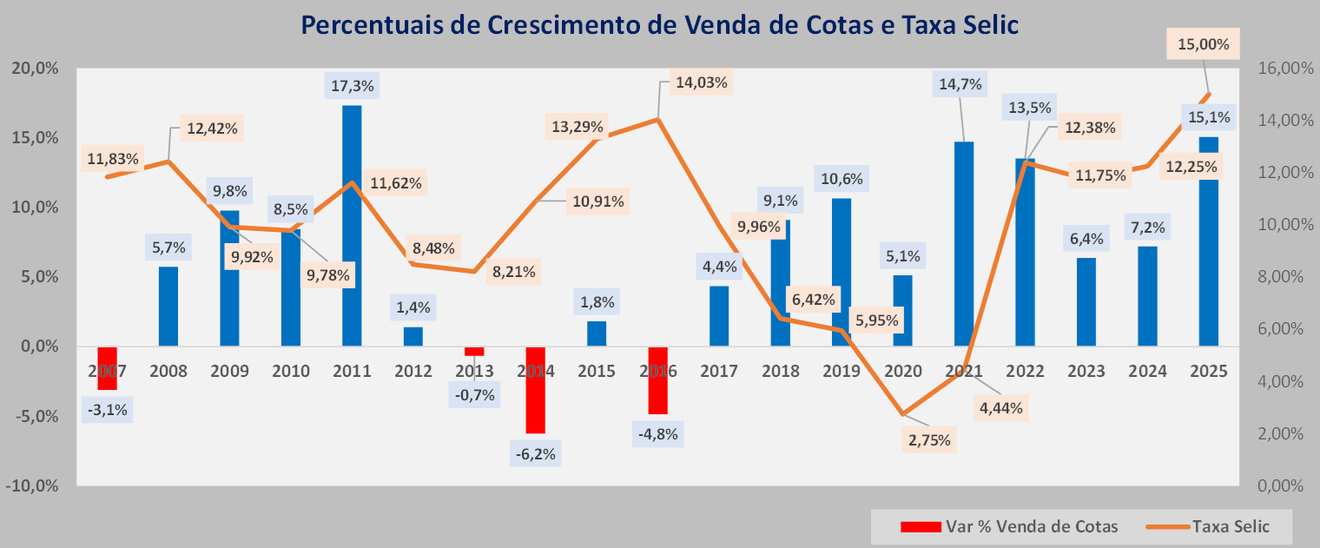
Em sua avaliação sobre o desempenho mostrado no gráfico, o economista da ABAC destaca que “em doze anos, o crescimento ficou acima de 5%, correspondendo a 60% do período. Em dez desses anos, o avanço superou 6%, representando 50% do ciclo analisado, enquanto em cinco anos o crescimento ultrapassou 10%, equivalente a 25% do período mencionado”.
Por outro lado, ao observar os quatro anos de queda nas adesões, o economista salientou que, “especificamente entre 2013 e 2016, houve uma recessão econômica brutal, com desemprego, queda na renda dos consumidores e taxas de juros similares aos níveis atuais, como os 14,03% em 2016, ano em que o desempenho foi negativo em 4,8%. Somente este fato desmistifica a crença de que se vende muito consórcio quando a taxa Selic está alta”.
Barbagallo resume ao lembrar que “as principais influências observadas nos desempenhos negativos na procura pela modalidade foram a renda e o nível de emprego, dois indicadores adversos à época”.
A análise das vendas de consórcios ao longo do período mostra, portanto, que a taxa Selic não deve ser considerada isoladamente para compreender o desempenho da modalidade. Na avaliação do economista, as condições de renda e emprego também precisam ser observadas.
O comportamento histórico das vendas ajuda a contextualizar as perspectivas para os próximos anos. Em uma segunda análise, a ABAC avalia como o cenário econômico, as expectativas para a Selic e as condições de renda e emprego poderão influenciar o desempenho do Sistema de Consórcios em 2027.
Continue a leitura no próximo post da série e conheça as avaliações da ABAC sobre os possíveis cenários para o setor em 2027.
E você, acredita que o Sistema de Consórcios continuará crescendo nos próximos anos? Compartilhe sua opinião nos comentários e envie este conteúdo para quem também se interessa pelo mercado de consórcios!

Deixe um comentário